
特留分修法解析:刪除兄弟姊妹特留分,單身與頂客族的遺囑繼承規劃
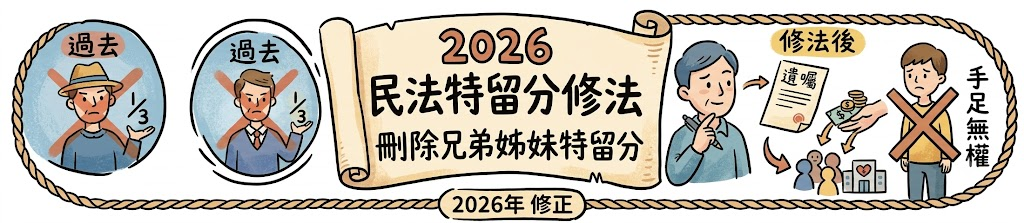
近期的重大修法主要焦點落在「刪除兄弟姊妹特留分」(《民法》第1223條修正案已於 2026 年 7 月 28 日由立法院三讀通過)。
這項修法對單身族、頂客族(無子女夫妻)以及高資產客戶的傳承規劃影響極大。以下為您整理核心重點、常見迷思與實務注意事項:
一、 三讀修法 核心重點
- 民法特留分修法:三讀通過刪除兄弟姊妹特留分
- 過去:即便立有遺囑將財產指名留給其他人,兄弟姊妹仍可依法主張應繼分 1/3 的「特留分」。
- 修法後:只要立有合法遺囑,被繼承人可以完全自由指定資產去向(如留給配偶、特定親友、照顧者或捐贈公益),手足無權要求任何基本份額。
- 「法定繼承順位」完全未變
- 關鍵提醒:修法刪除的是「特留分」,並未廢除兄弟姊妹作為「第三順位繼承人」的身分。
- 實務影響:若被繼承人「沒有立遺囑」,且無子女與父母,遺產依然會依法定繼承順序由兄弟姊妹繼承。因此「預先立遺囑」成為落實個人意願的必備動作。
施行日與新舊法銜接(適用死亡時間)
- 生效時間:條文於 2026 年 7 月 28 日三讀,依法待總統公布後 6 個月正式施行。
- 適用基準:以被繼承人的「死亡日期」為準,而非遺囑作成日。若被繼承人在新法施行日或之後過世,即可完全適用手足無特留分的新法規定。
二、 實務上受影響最大的 3 大族群與建議
- 單身未婚族 / 無子女族群
- 痛點:過去常有與手足疏遠或多年未往來,卻無法完全排除其繼承權的困擾。
- 建議:只要在新法施行後,配合立下自書或公證遺囑,即可 100% 掌控個人財產分配。
- 頂客族(無子女夫妻)
- 痛點:一方身故時,若父母已過世,過往遺產會由「配偶與兄弟姊妹」共同繼承。
- 建議:搭配遺囑將全部遺產指定給配偶,即可完全排除手足瓜分資產。但需注意若父母或祖父母尚在世,仍有其各自的特留分需考慮。
- 高資產與家族企業企業主
- 效益:避免企業股權或不動產因手足繼承而導致股權分散或資產產權複雜化,有利於家族核心資產的集中與傳承。
延伸閱讀 :
法定應繼分與特留分計算
[wpcode id=”2701″]