
「辛辛苦苦打拼一輩子的資產,傳給下一代時會被課多少稅?萬一子女繼承後把祖產賣掉,或者因為婚姻變故導致資產外流該怎麼辦?」
這是許多成功企業主及擁有數億資產的家族長輩,在步入中高齡後最懸心的議題。
當資產達到一定規模時,「設立家族控股/投資公司」 正是許多頂級家族實現永續傳承的核心利器
個人名義 vs 家族控股公司:傳承架構深度對比
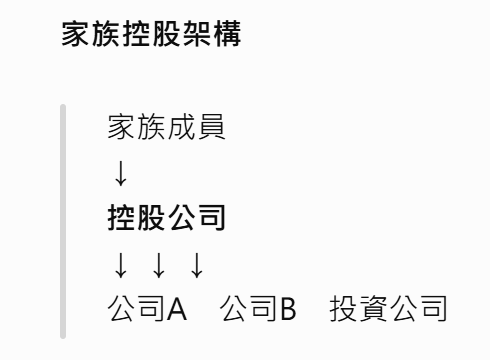
把原本分散在爸爸個人名下的企業股權,集中到一個家族平台。
真正要看的其實是:
企業股權 → 股利 → 再投資 → 家族財富累積 → 下一代股權移轉
為什麼高資產族群偏好成立公司來持有資產?我們從稅務、控制權與資產保護三個維度來拆解:
| 評估維度 | 個人直接持有 / 傳承 | 設立家族控股公司持有 |
| 股利與租金所得稅 | 併入個人綜所稅(最高稅率 40%) | 法人營業所得稅 20%,未分配盈餘加徵 5% |
| 資產移轉彈性 | 每次移轉不動產需辦理地政過戶,手續繁複 | 將不動產轉為公司股權,透過逐年移轉公司股票完成資產傳承 |
| 家族控制權 | 不動產由多人共有,處分或出租需過半數同意,極易引發爭議 | 透過閉鎖型公司與特種股設計,長輩握有絕對表決權,資產不流失 |
| 婚變資產隔離 | 子女繼承或受贈之資產,未來變現後易與婚後財產混淆 | 股權設有轉讓限制,確保家族資產不會因子女離異而被劃分 |
設立家族控股公司的 3 大核心優勢
1. 轉化資產型態:將「不可分的不動產」化為「可精準分配的股權」
不動產(如商業大樓、土地、店面)很難切分給多個子女。如果直接由子女共有,未來對資產處分意見不一時,極易產生爭執。
若將不動產放入家族控股公司,資產便轉化為「公司股票」。父母每年可善用每人 244 萬元的贈與免稅額,按比例將「公司股權」逐年贈與給子女。這不僅不影響不動產的完整性,還能精準控制傳承進度。
2. 精準節稅:營利事業所得稅與營運成本扣除
- 營運成本扣除:個人持有不動產,租金收入扣除固定費用率後需全數併入綜合所得稅(邊際稅率最高 40%);而控股公司維護不動產的修繕費、利息支出、折舊與管理費用,皆可列為公司成本費用,合法抵稅。
- 股利免稅優勢:依《所得稅法》第 42 條,公司組織投資國內其他營利事業獲配的股利,不計入所得額課稅。這對於持有大量上市公司股票的高資產族群來說,是極具吸引力的節稅管道。
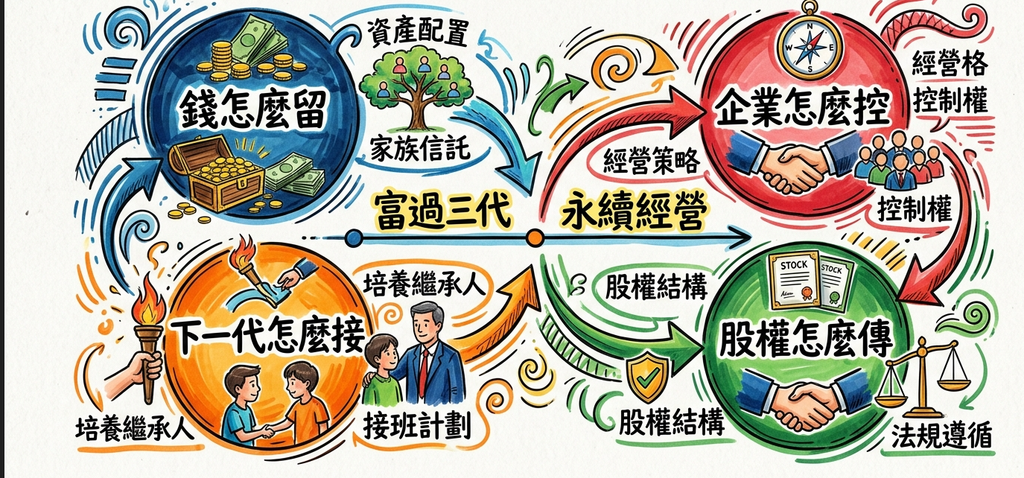
3. 結合「閉鎖型公司」架構:鎖住控制權、防止家族爭產
許多長輩最擔心「太早把資產給子女,結果子女不孝或隨意賣掉」。
透過設立「閉鎖型股份有限公司」:
- 可以在章程中明確規定:「股份禁止轉讓給家族以外的第三人」。
這時候家族可以開始設計:思考
- 誰持有多少股份?
- 誰負責經營?
- 誰有投票權?
- 誰可以出售股份?
- 家族成員想退出怎麼辦?
- 下一代如何進入公司?
- 股權能不能賣給外人?
因此:
控股公司不是「把資產藏進公司」,而是「把資產重新組織」。
設立家族控股公司有缺點嗎?注意 2 大成本
成立家族公司雖然好處多,但並非適合所有人,主要考量包含:
- 初期與維護成本:包含公司設立資本額、每年委託會計師記帳、報稅與簽證的委任費用。
- 房地合一稅與土增稅:將個人現有不動產轉入公司名下時,屬於「買賣」或「作價出資」,當下會產生一次性的過戶稅負。因此,越早規劃(如購屋初期即以公司名義買入)節稅效益越高。
專業會計師的資產傳承規劃建議
家族控股公司是一套高度客製化的法律與稅務架構,沒有一套適用於所有人的模板。在啟動前,建議務必釐清以下 3 點:
- 資產規模試算:擁有多筆商業不動產/公司股權者,設立控股公司的節稅與管理效益才會極大化。
- 股權結構設計:需結合遺贈稅試算,安排最合適的股份比例與特別股條件。
- 金流與作價合規:資產作價入股或公司買賣必須具備乾淨合規的金流,避免被國稅局認定為實質課稅。
延伸閱讀 :