
近年隨著房市政策調整,許多手上有預售屋合約、或是打算購入預售屋換約標的買賣雙方,最關心的核心問題就是:「預售屋換約轉售,到底要繳多少稅?費用要怎麼扣除才能合法節稅?」
許多人誤以為預售屋尚未辦理建物第一次登記(未保存登記),就不適用房地合一稅。然而在 「房地合一稅 2.0」 新制下,預售屋及其坐落基地換約轉售早已被納入課稅範疇!
本文為您拆解預售屋換約的稅負計算公式、合法可扣除費用,以及國稅局常見的查稅地雷。
一、 預售屋換約轉售要繳什麼稅?
預售屋換約,不是「賣房子」,而是「出售你手上的預售屋契約權利」,但稅務上仍然要課房地合一稅。
預售屋換約屬於「權利移轉」,適用 房地合一稅 2.0 規定。稅率完全依據「持有期間」來認定:
預售屋短期轉手,稅率非常高
- 持有 2 年以內:課徵 45% 稅率。
- 持有超過 2 年,未滿 5 年:課徵 35% 稅率。
💡 會計師提示:預售屋的持有期間,是以**「與建商簽訂預售屋買賣契約之日起算,至與換約買受人簽訂訂購單/換約契約之日止」**。交屋後重新計算成實體不動產持有期間,兩者無法合併計算!
二、 預售屋換約「獲利與稅額」怎麼算?
預售屋換約的房地合一稅,並非以「房屋總價」計算,而是以「實際預付工程款與已付款項的價差(獲利)」進行計算。
1. 課稅所得計算公式
課稅所得(獲利)} = 換約轉售價格 – 原始購屋價格 – 可扣除費用
應納房地合一稅額 = 課稅所得 * 適用稅率
2. 換約轉售實例試算
- 案例:小明以 1,500 萬向建商購入預售屋,已支付工程款 200 萬元。1 年後(適用 45% 稅率),小明以 1,650 萬將預售屋合約轉讓給小華(溢價 150 萬元)。
- 費用扣除:小明付了仲介費 30 萬元、建商換約手續費 1 萬元。
- 計算步驟:
- 實際獲利:$1,650萬 – 1,500萬 = 150萬元
- 可扣除費用:$30萬 + 1萬 = 31萬元
- 課稅所得:$150萬 – 31萬 = 119萬元
- 應納稅額:$119萬 * 45% = 53.55萬元$
三、 預售屋換約哪些費用可以「合法扣除」?
在申報房地合一稅時,舉證「可扣除費用」是合法節稅的關鍵!
1. 能舉證實際憑證之費用(全額據實扣除)
- 仲介經紀費:不動產經紀公司開立之發票與轉帳憑證。
- 建商換約手續費:建商開立之行政手續費發票(通常為總價千分之五上限)。
- 換約代書費:辦理預售屋權利移轉契約所支付之地政士/代書費用憑證。
國稅局也要求申報時檢附:
買入、賣出契約
價款收付紀錄
成本及必要費用證明文件等。
2. 無法提供費用憑證時的推計扣除
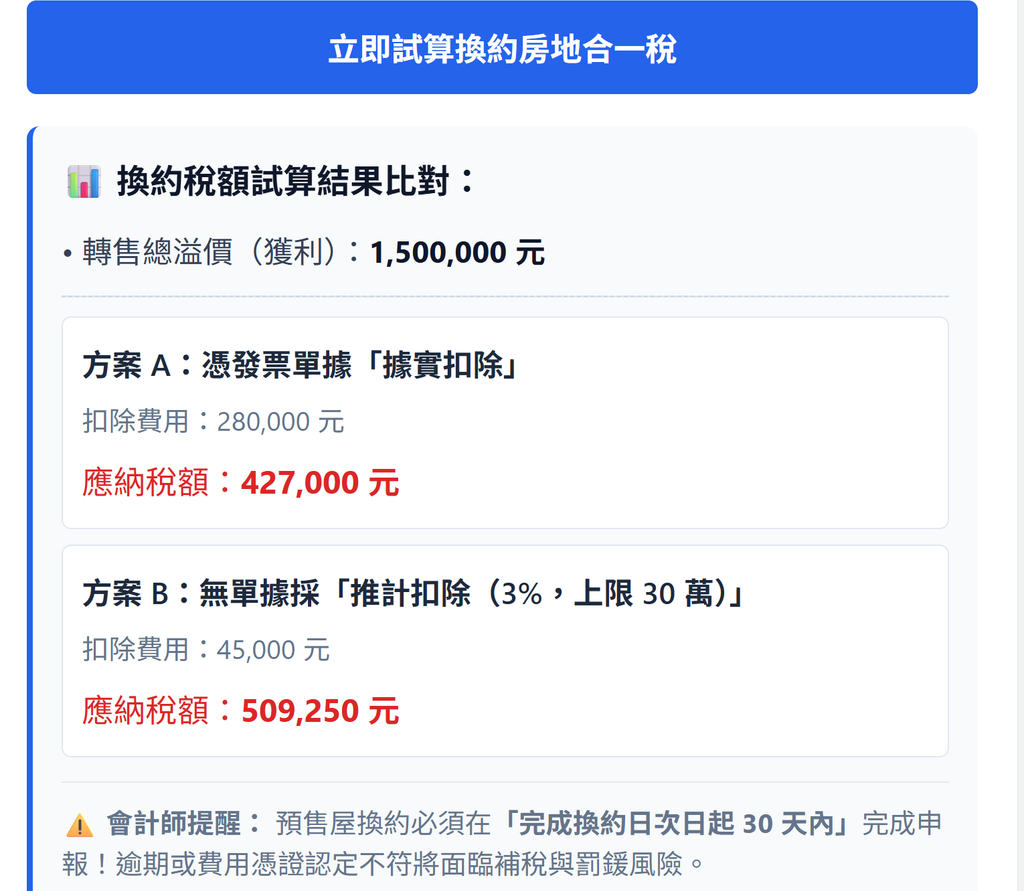
若無法提供任何費用發票或收據,國稅局規定可以按「換約成交價額(通常指轉讓價差/已付自備款與溢價總額)之 3%」計算推計費用,且最高以 30 萬元 為限。
常見問題 FAQ
Q1:預售屋換約如果是「平價轉讓(沒賺錢)」或「賠售」,還需要申報嗎?
需要! 無論獲利、平款(零獲利)或是賠售,只要有辦理換約移轉,都必須在完成換約日次日起 30 天內完成房地合一稅申報。若賠售經核實,該損失未來可在 3 年內抵扣房地合一稅所得額。
Q2:夫妻或二親等親屬之間預售屋變更名義/換約,也會被課稅嗎?
配偶或直系親屬間變更預售屋買受人名義,若無實際資金對價,會涉及「贈與稅」問題(以已繳納之建商工程款作為贈與金額計算)。若有資金買賣,則需比照二親等買賣檢附完整金流證明。
四、 國稅局查核預售屋換約的常見地雷
- 未在規定時限內申報:預售屋換約必須在「完成換約日(與建商辦妥換約變更登記日)之次日起算 30 天內」向國稅局完成房地合一稅申報,逾期將面臨罰鍰。
- 私下現金交易未如實申報:部分買賣雙方為節稅私下以現金交付溢價款(暗盤),一旦金流被勾稽(如買方資金來源查核或建商提供名冊),將依《所得稅法》漏報所得處以 0.5 倍至 2 倍罰鍰。
最後給讀者一句話
「預售屋還沒交屋,不代表不用繳房地合一稅;只要你把預售屋契約轉售給別人,這筆交易就可能已經產生房地合一稅申報義務。」
相關閱讀 :
-
夫妻不動產過戶與房地合一稅 2.0 試算工具。 -
父母幫子女買房 3 大模式拆解文章。 - 預售屋轉讓稅務計算工具 :