
房地合一稅重購退稅與自用住宅節稅全攻略:400萬免稅額與退稅條件一次看懂
買賣房屋動輒數千萬,房地合一稅 2.0 最高高達 45% 的稅率常常讓屋主大呼吃不消。然而,只要善用「自用住宅 400 萬免稅額」與「重購退稅(換屋退稅)」兩大節稅武器,就能合法省下數十萬的稅金!
為您詳細拆解這兩大節稅機制的適用條件、計算公式與常見踩雷地雷。
一、自用住宅優惠:400 萬免稅額+10% 優惠稅率
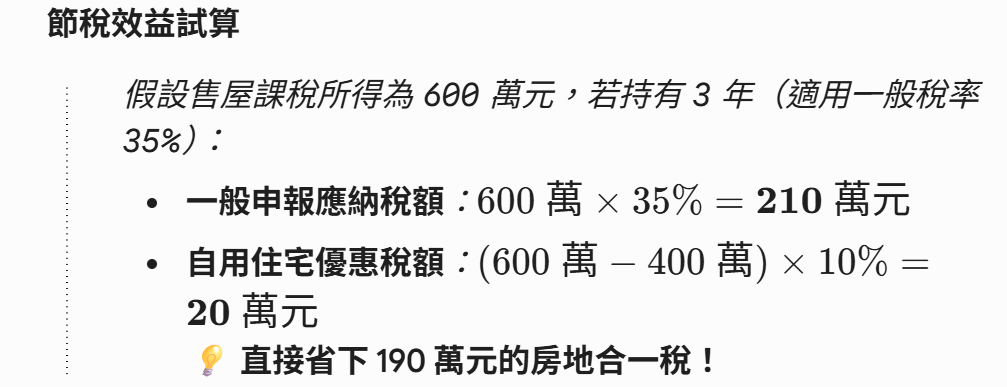
若您出售的房屋屬於長期居住的自用住宅,只要符合以下條件,課稅所得在 400 萬元以內享有 0 稅率(免稅),超過 400 萬的部分也僅按 10% 優惠稅率 課徵:
適用條件(需同時滿足)
- 設籍要求:個人或其配偶、未成年子女辦竣工事戶籍登記,並於該房屋連續居住滿 6 年。
- 無出租營業:出售前 6 年內,該房屋無出租或供營業使用。
- 次數限制:個人、配偶及未成年子女在交易前 6 年內,未曾適用過此自用住宅優惠。
二、換屋族必學:房地合一稅「重購退稅」
不論是「先賣後買」還是「先買後賣」,只要在 2 年內 完成新舊屋的買賣交易,且新舊屋皆符合自用住宅條件,即可申請退還或扣抵房地合一稅!
重購退稅三大核心條件
- 時間限制:出售舊屋與重購新屋的完成登記日(或預售屋換約日),間隔在 2 年以內。
- 自用條件:舊屋出售前 1 年內無出租、無營業,且本人、配偶或未成年子女有設籍居住。
- 管束條款(極重要):重購的新屋在完成登記後 5 年內,不得出租、供營業使用或再次移轉,否則國稅局將追繳已退還的稅款!
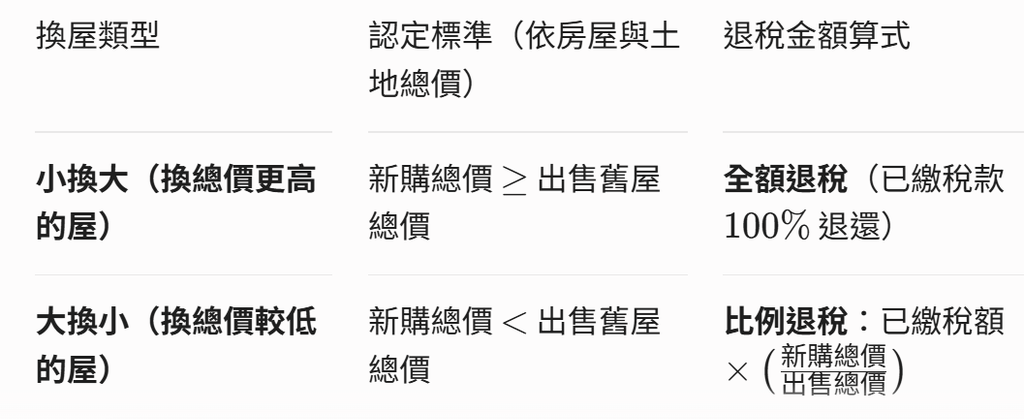
「大換小」與「小換大」退稅金額差異
重購退稅的金額會根據「新舊房屋的總價比較」而有所不同:
三、重購退稅與自用住宅常見的 3 大國稅局查稅地雷
- 戶籍臨時遷入:僅在出售前幾個月才將戶籍遷入,或平時無實居生活痕跡(如水電費極低、無郵件收件紀錄),容易被國稅局認定為假設籍而剔除資格。
- 設籍人資格不符:重購退稅要求設籍人必須為本人、配偶或「未成年」子女。若僅有父母、成年子女設籍,將無法適用重購退稅。
- 重購新屋 5 年內變更用途:拿到退稅後,若 5 年內將新屋出租給他人或轉做公司登記,國稅局將定期勾輯追繳原退還稅款。
【重購退稅 DIY 實務工具包】內容包含什麼?
💡 限時優惠價:$99 元 (原價 $500 元)
(花 $99 元買安心,省下幾十萬重購退稅額 )
這是一份專為換屋族打造的實戰電子指南(PDF 簡報格式),帶您避開國稅局追繳地雷:
- 單元 1|憑證不漏抓:預售屋換約與重購退稅「必備憑證與發票 CheckList」
- 單元 2|安全避雷針:國稅局最愛查的「自用住宅設籍與 5 年管束條款」自我檢查表
- 單元 3|會計師諮詢:附贈「線上留言提問區」與「$300 元專案代辦/諮詢折抵券」
💡 限時優惠價:$99 元 👉 [ 立即購買 DIY 實務包 ]
🛡️ 懶得自己辦?交給專業會計師全台 100% 線上代辦!
💡 為什麼房地合一稅 2.0 建議找會計師代辦?
房地合一稅不僅僅是過戶,更是嚴格的「所得稅查核」!單據憑證能否被國稅局認可、金流是否會觸發贈與稅地雷? 由專業會計師親自審核單據,為您的資產提供最強烈的稅務防禦,絕非一般單純填表代辦。
👉 【 委託房地合一稅線上代辦】